有限合伙私募股权投资基金常见架构设计及设立、运营、实施方案
一、常见架构设计
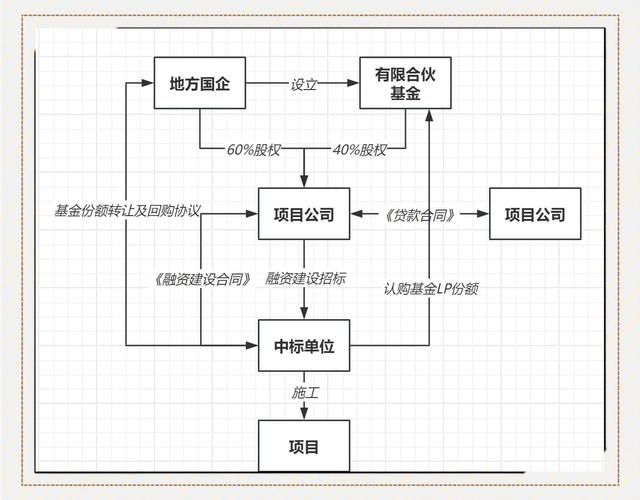
有限合伙私募股权投资基金(以下简称“有限合伙基金”)通常采用“有限合伙”作为法律载体,由普通合伙人(GP)与有限合伙人(LP)共同出资设立。常见架构包括:
- 单GP单LP模式:由一个GP负责管理,一个或多个LP出资,结构简单,适合小型基金。
- 双GP模式:由两个GP共同管理,可分散管理责任,常见于需要专业技能互补的基金。
- 母基金(FOF)架构:基金作为LP投资于其他子基金,形成多层嵌套,实现风险分散。
- 管理人与GP分离架构:基金管理人(通常为有限责任公司)担任GP或受托管理,实现管理职能与出资职能分离,隔离风险。
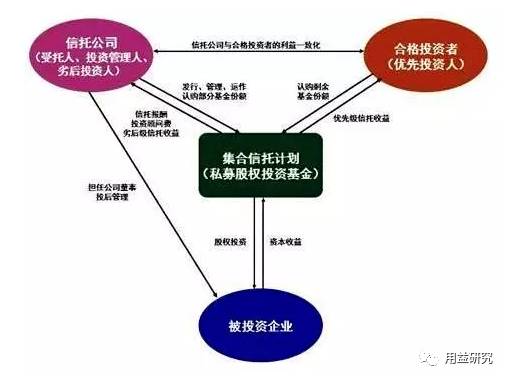
- 结构化架构:设置优先LP与劣后LP,满足不同风险偏好投资者的需求。
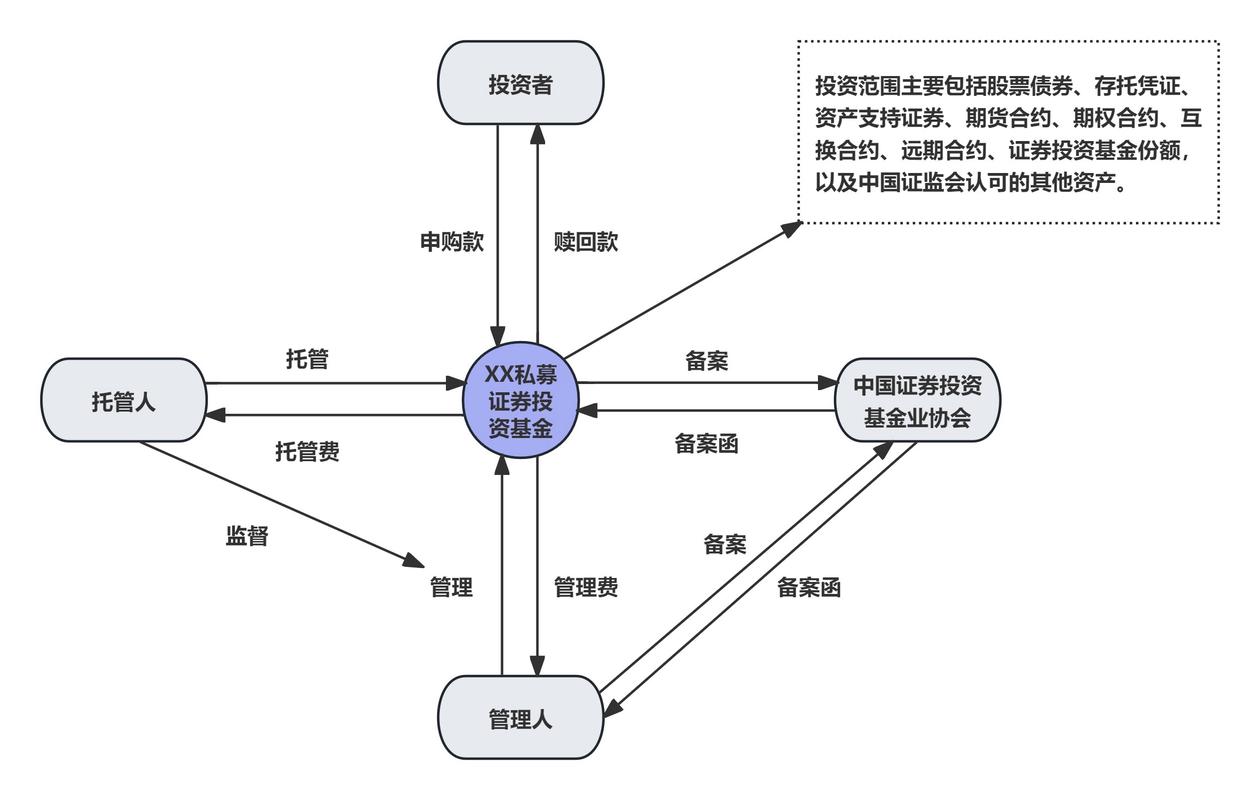
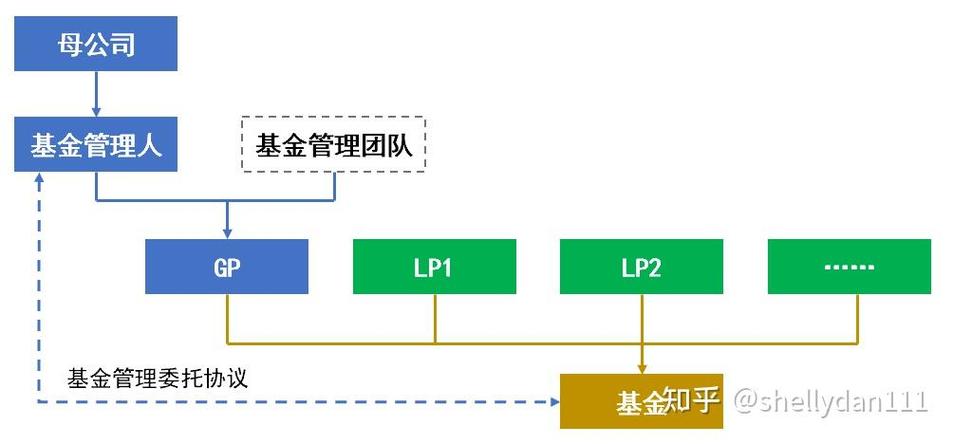
典型有限合伙基金架构如下:
- 投资者:作为有限合伙人(LP),以出资额为限承担有限责任,不参与日常管理。
- 普通合伙人(GP):通常由基金管理公司担任,承担无限连带责任,负责基金的投资决策与运营管理。
- 基金管理人:由GP或独立第三方担任,负责基金的具体投资管理事务,受基金委托管理。
- 托管银行:负责基金资产的托管与监督,确保资金安全。
二、设立流程与方案
1. 设立前准备
- 确定基金规模与存续期:明确目标募集规模、存续期限(通常5+2年或7+2年)。
- 确定投资方向与策略:如创业投资、并购投资、Pre-IPO等。
- 选择注册地:考虑税收优惠、监管政策(如深圳前海、珠海横琴、天津滨海等)。
2. 设立步骤
- 核名:向工商部门申请企业名称预先核准。
- 签署合伙协议:明确各方的权利义务、出资比例、收益分配、管理费、退出机制等。
- 工商注册:提交合伙协议、身份证明等材料,领取营业执照。
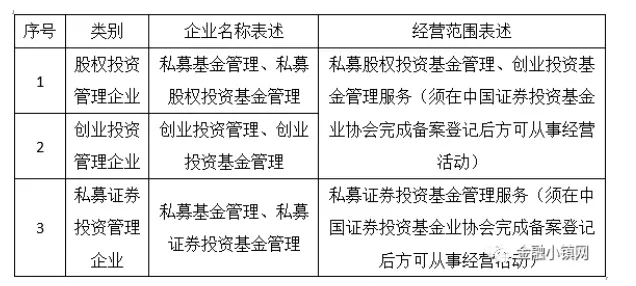
- 基金备案:根据《私募投资基金监督管理暂行办法》,向中国证券投资基金业协会(AMAC)进行私募基金管理人登记和基金备案。
- 开立账户:在托管银行开立募集账户与托管账户。
- 税务登记:完成税务登记,申请相关税收优惠。
3. 受托管理安排
- 基金管理人可与GP签订《委托管理协议》,明确管理职责、权限、管理费及业绩报酬。
- 受托管理人需具备私募基金管理人资格,并在AMAC登记。
- 受托管理不得转委托,但可聘请投资顾问等第三方服务机构。
三、运营实施
1. 资金募集
- 向合格投资者募集,需完成风险揭示、问卷调查、合格投资者确认等流程。
- 募集资金进入托管账户,由托管银行监督使用。
2. 投资管理
- 项目筛选:根据投资策略筛选目标企业。
- 尽职调查:财务、法律、业务等方面的深度调查。
- 投资决策:由投资决策委员会(IC)投票决定。
- 投后管理:监控被投企业运营,提供增值服务。
3. 收益分配与退出
- 收益分配:通常采用“瀑布式分配”,先返还LP本金,再支付优先收益(门槛收益率),剩余部分按比例分配(GP可获业绩报酬,通常20%)。
- 退出方式:IPO、并购、股权转让、回购等。
4. 信息披露与合规
- 定期向LP披露基金运作情况、财务报告。
- 按时向AMAC提交年度报告、重大事项变更等。
- 遵守反洗钱、投资者适当性等监管要求。
5. 税务处理
- 有限合伙基金采用“先分后税”原则,避免双重征税。
- LP为自然人时,按“个体工商户生产经营所得”缴纳个人所得税;LP为企业时,缴纳企业所得税。
- 可合理利用地方税收优惠,降低税负。
四、实施方案要点
- 架构设计:选择适合的有限合伙架构,明确GP、LP、管理人的角色与关系。
- 设立流程:按步骤完成核名、注册、备案、开户等环节。
- 受托管理:签订委托管理协议,确保管理人具备资质并合规运作。
- 运营管理:建立完善的投资决策、风险控制、信息披露制度。
- 退出机制:设计多元化的退出路径,保障LP利益。
- 合规与税务:遵守监管要求,合理进行税务筹划。
通过科学架构设计与规范运营,有限合伙私募股权投资基金能够有效整合资源、分散风险,实现投资者与管理者共赢。
如若转载,请注明出处:http://www.guzhiqihuo8.com/product/48.html
更新时间:2026-10-02 04:42:37